继2025年注资5000亿元后,第二轮特别国债注资金融央企正式落地。
9月6日,八家中央金融企业相继发布公告,披露拟通过定向增发及直接注资等方式实施资本补充,金额合计3600亿元。其中,财政部拟使用特别国债资金注资3000亿元,中国烟草总公司及相关子公司出资600亿元。
本轮注资覆盖国有大行、国有商业保险公司、政策性金融机构。
中国工商银行(601398.SH,1398.HK)、中国农业银行(601288.SH,1288.HK)两家国有大行拟分别募资不超过1000亿元和1600亿元。其中,财政部拟认购金额分别为700亿元和1300亿元。
中国人寿集团(601628.SH,2628.HK)、中国人保(601319.SH,1339.HK)、中国太平(0966.HK)、中国再保(1508.HK)四家国有商业保险公司将分别募资350亿元、150亿元、70亿元和30亿元,均由财政部以特别国债资金出资,合计600亿元。
中国进出口银行、中国出口信用保险公司两家政策性金融机构将分别获财政部注资300亿元和100亿元。
这是1998年以来,国家第三次系统性动用财政工具为金融机构补充核心一级资本,前两轮面向国有商业银行,此次覆盖范围首次扩展至政策性金融机构和国有商业保险公司。
“此前两次分别服务于不良化解与股改上市,本次注资则在息差收窄削弱内源资本积累、TLAC(总损失吸收能力)监管即将到期、财政扩表加速资本消耗的背景下,以前瞻性部署主动补厚资本。”中诚信分析撰文称。
对于国有大行注资,市场早有预期。
早在2024年,财政部已明确将按照“统筹推进、分批分期、一行一策”的思路,发行特别国债筹集资金支持国有大型商业银行补充资本。2025年,建设银行、中国银行、交通银行、邮储银行完成资本补充。2026年政府工作报告提出,拟发行特别国债3000亿元,支持国有大型商业银行补充资本。
中诚信分析认为,本次银行注资仍是绝对重心。据其测算,工行、农行核心一级资本充足率分别增厚约33个和61个基点,可撬动约2.43万亿元信贷空间,但当前信贷需求偏弱,资本更可能优先转化为债券配置需求。
保险央企首次被纳入特别国债资金注资范围。对外经贸大学保险学院教授王国军表示,本轮增资充实保险央企核心资本金,对冲低利率环境下资本消耗压力。“它不属于股市救市,获支持险企偿付能力整体安全,属于事前夯实而非出险救助;资金用于补充机构资本,并非直接入市买股票托市;定增锁定期长,不面向二级市场;政策目标是筑牢金融安全底座,服务实体经济,不以维稳股价为导向。”
中金公司研究部国内策略首席分析师李求索表示,国有大行和保险央企资本实力增强,有助于进一步增强中国金融机构经营稳定性,此次公告的主要金融机构较多为A股权重公司,有助于提振投资者信心,提高资本市场稳定性。
值得注意的是,9月7日,六家已上市金融央企股价普遍下跌,中国太平、中国再保单日跌超3%,工行、农行港股均跌超2%,中国人寿、中国人保分别跌1.84%、1.75%。
“9月7日公告后首个交易日,中证银行指数跌1.46%、保险板块跌超2.40%,核心原因是利好提前透支、落地即兑现,前期埋伏资金顺势获利了结。”中诚信分析称。
本次工行、农行定向增发定价是不低于20日均价。中泰证券研究所所长戴志锋认为,“大股东以不低于市价增持,对估值是托底而非压制。”
摩根士丹利中国首席金融分析师徐然对《财经》表示,本次银行板块下跌更多是由于前期涨幅较大,市场获利回吐。而保险公司具有较好增长前景,本次增资也有利于夯实其作为耐心资本的实力,支持资本市场持续发展。
Wind(万得)数据显示,截至9月15日下午4时,工行、农行A股股价已回升至接近公告前一交易日(9月4日)水平,港股股价较9月4日分别跌超2%、3%。
四家已上市保险央企股价较9月4日下跌,截至9月15日下午4时,中国人寿、中国人保A股跌幅分别为3.96%、1.53%;中国人寿、中国人保港股,中国太平,中国再保跌幅在4%至7%之间。

三家银行获2900亿资本补充
国有大行是本轮金融央企资本补充的重心。
9月6日下午,工商银行、农业银行同步公告,拟向特定对象增发A股股票募集资金,募资在扣除发行费用后将全部用于补充核心一级资本。
根据公告,工行拟募资不超过1000亿元,农行拟募资不超过1600亿元。其中,财政部拟认购金额分别为700亿元和1300亿元,合计拟注资金额2000亿元。
预案显示,截至9月6日,财政部持有工行1109.85亿股股份,持股比例31.14%;持有农行1235.15亿股A股股份,持股比例约35.29%。增资完成后,财政部持股比例有望进一步上升。
同时,中国烟草总公司(下称“中国烟草”)及相关子公司分别与上述两家国有大行签署了附生效条件的战略合作协议。
根据协议,中国烟草及相关子公司将作为战略投资者参与两家国有大行本次股票增发,拟认购金额分别为300亿元,合计600亿元。
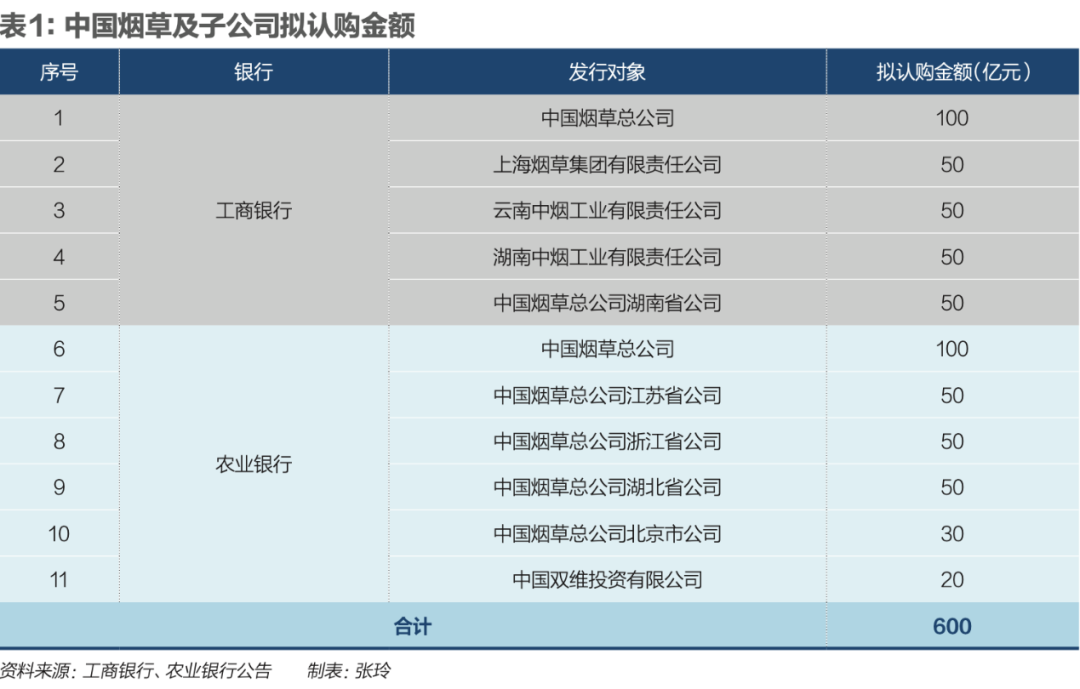
工行的定向发行中,中国烟草拟认购100亿元,上海烟草集团有限责任公司、云南中烟工业有限责任公司、湖南中烟工业有限责任公司、中国烟草总公司湖南省公司分别拟认购50亿元。认购金额将按照监管机构最终批复的募集资金规模确定。
农行定向发行预案显示,中国烟草拟认购100亿元,中国烟草总公司江苏省公司、中国烟草总公司浙江省公司、中国烟草总公司湖北省公司分别拟认购50亿元,中国烟草总公司北京市公司拟认购30亿元,中国双维投资有限公司(中国烟草全资子公司)拟认购20亿元。
发行预案信息显示,中国烟草是经国务院批准组建的特大型国有企业,依法自主从事生产经营活动,在促进国家经济社会发展和保证财政增收等方面作出了全方位贡献。2025年度烟草行业实现工商税利总额16570亿元,同比增长3.5%;实现财政总额15800亿元,同比增长2.3%,为保证国家财政收入发挥着不可替代的重要作用。
同时,中国烟草在历史上参与了多家大型金融机构的投资并长期稳定持有。通过此次股权合作,中国烟草可带动形成更多长期资金、耐心资本,促进资本市场健康稳定运行。
在2025年交通银行的定向发行中,中国烟草及其子公司就参与认购,金额合计75.8亿元。
本次两家国有大行发行股票的价格原则上都不低于定价基准日前20个交易日(不含定价基准日)该行A股股票交易均价(按“进一法”保留两位小数)。拟发行的A股股票的数量按照募集资金总额除以发行价格确定。其中,工行拟发行股票数量不超过本次发行前该行总股本的10%,农行拟发行股票数量不超过本次发行前该行总股本的15%。
两家国有大行均表示,本次发行有助于提升该行资本充足水平,增强抵御风险的能力,为各项业务发展提供坚实的资本基础,但也存在摊薄原股东即期回报的风险。
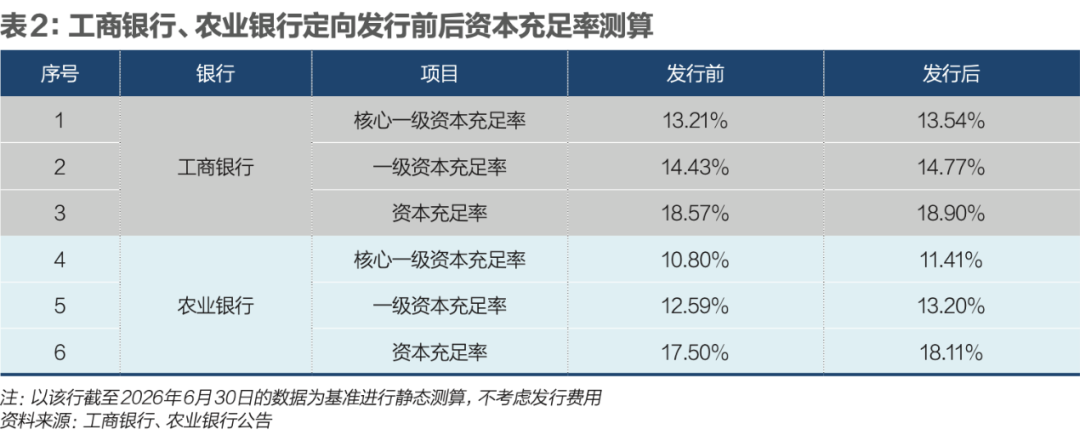
据工行初步测算,本次募资完成后,预计将其核心一级资本充足率从13.21%提升至13.54%;农行测算显示,本次募资完成后,预计将其核心一级资本充足率从10.80%提升至11.41%。
股息率方面,据戴志锋测算,本轮募资将使工行、农行股息率分别摊薄13个基点和22个基点,大行4%上下的股息率水平没有实质变化,红利逻辑不受影响。
“定向发行、认购方是财政部和烟草系的长期资金、锁定五年,不向二级市场募资,既没有资金分流,也不会形成解禁抛压,大股东以不低于市价增持,对估值是托底而非压制。”戴志锋称。
对于本次增资,市场此前也较为看好。
惠誉评级亚太区金融机构评级董事薛慧如对《财经》表示,中国政府对国有银行的增资计划彰显了政府对国有银行的强劲支持,并有助于缓解部分稳增长政策对银行盈利能力及资本水平的负面影响,从而提升国有银行服务实体经济的能力,以及面临内外部冲击时的风险抵御能力。
此外,中国进出口银行获财政部注资300亿元。该行表示,此举将有效巩固进出口银行资本根基、厚植可持续发展底气,显著提升服务实体经济与对外开放的资金供给能力和风险防控韧性。
“进出口银行上半年已新发放外贸领域贷款近6500亿元,注资300亿元将直接扩大其资本空间,进一步加大对出口、‘一带一路’及企业‘走出去’的信贷支持力度。”中诚信分析撰文称。
五家保险央企获700亿元注资
从保险业来看,财政部向五家保险央企注资的方案酝酿多时,终于落定。9月6日,中国人寿集团、中国人保、中国太平、中国信保、中国再保集中披露公告,将获财政部注资共计700亿元,这是财政部首次通过特别国债资金向中管险企注资。
更早之前,在2025年3月,一位知情人士曾对《财经》透露,财政部将为保险央企注资,从春节前就已经开始测算,资金主要用于投资、提振资本市场。
根据公告,财政部为五家保险央企注资方式和金额有所不同:财政部向中国人寿集团、中国太平分别直接注资350亿元、70亿元;中国人保则拟向特定对象财政部发行A股股票,计划募集资金不超过150亿元;中国再保拟由财政部以现金方式认购内资股,计划募集资金30亿元。
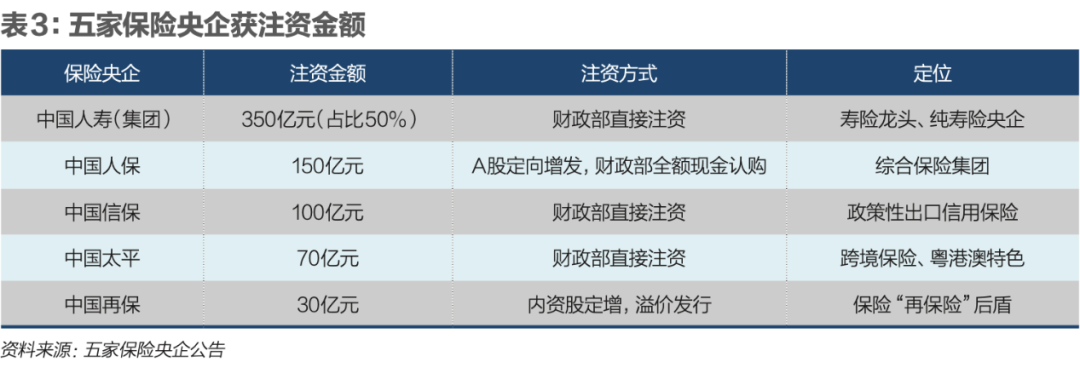
梳理公告发现,此次五大保险央企注资的核心原因主要为:强资本防风险、服务实体经济、推动主业高质量发展。
具体来看,作为寿险“老大哥”,中国人寿集团是本轮保险央企中规模最大的一笔注资。中国人寿集团宣布,为贯彻落实党中央、国务院决策部署,财政部将向中国人寿保险(集团)公司注资350亿元。本次注资是国家增强金融服务实体经济能力、推动金融保险业高质量发展的重要举措,将进一步增强中国人寿稳健经营和风险抵御能力,为公司专注主业、完善治理、错位发展注入强劲动力。
中国人保公告,向特定对象发行A股股票预案。本次发行拟由财政部以现金方式认购,募集资金规模不超过150亿元,在扣除相关发行费用后全部用于补充公司的资本金。本次资本补充有助于中国人保进一步夯实资本基础,提升稳健经营能力和风险抵御能力。
中国太平宣布,为贯彻落实党中央、国务院决策部署,财政部将向中国太平注资70亿元。此次注资将进一步增强公司抵御风险能力,推动偿付能力等关键指标均衡稳健。
9月6日,中国再保董事会审议通过并披露向特定对象发行内资股方案。本次发行拟由财政部以现金方式认购,计划募集资金总额人民币30亿元,在扣除相关发行费用后将全部用于增加中国再保核心一级资本。
中国再保相关负责人表示,通过发行特别国债对中央金融企业定向注资,是贯彻落实党中央、国务院决策部署的重要政策安排,是对中央金融企业的前瞻性、战略性资本补充举措,公司将以本次发行为契机,聚焦发挥再保险功能作用、增强高质量发展动力、提升风险抵御能力这三方面工作。
此外,作为唯一国有政策性保险公司,中国信保宣布,财政部将向其注资100亿元,此次资本补充工作按照市场化、法治化原则稳妥推进,支持公司补充核心一级资本,有利于更好提高风险偿付能力充足率水平,增强保险人履约能力等。
早在2025年5月7日国新办发布会上,时任金融监管总局局长李云泽就曾透露,“金融监管总局引导行业深入推进降本增效可持续发展的基础进一步夯实,完善资本补充机制,大型商业银行资本补充工作正在加快实施,大型保险集团资本补充已经提上日程,各地也正在多渠道有序补充中小金融机构资本金,这些措施将进一步增强金融体系的韧性和服务高质量发展的能力。”
招联首席经济学家董希淼称,此次注资释放了强烈的政策信号,表明国家持续巩固重要金融机构资本实力的坚定决心,有利于稳定保险板块估值、提振资本市场信心。
一位资深市场人士对《财经》表示,今年上半年保险股下跌后,配置价值已显现,特别是近期财政部对五家保险央企注资,随着规模和资本金的进一步充实,叠加下半年资本市场回暖空间较大,保险股将有一定反弹空间。
Wind数据显示,截至9月15日收盘,从保险股10涨跌幅来看,中国太保、中国人保、新华保险、中国平安、中国人寿A股分别下跌1.33%、2.28%、6.29%、4.15%、3.71%。
资本充足水平有望提升
对于本轮注资,市场早有预期。
2024年10月,财政部在国新办新闻发布会上明确,“将坚持市场化、法治化原则,按照‘统筹推进、分批分期、一行一策’的思路,积极通过发行特别国债等渠道筹集资金,稳妥有序支持国有大型商业银行进一步增加核心一级资本。”
2025年政府工作报告提出,“拟发行特别国债5000亿元,支持国有大型商业银行补充资本。”
2025年,建设银行、中国银行、交通银行、邮储银行等四家国有大行宣布通过定向增发A股方式合计募资5200亿元,其中财政部以特别国债资金认购合计5000亿元。
2026年政府工作报告提出,拟发行特别国债3000亿元,支持国有大型商业银行补充资本。
与此前两轮财政资金支持资本补充不同,本轮国有大行资本水平保持充足,补充资本更多是面向未来的前瞻性安排。
中信建投首席政策分析师胡玉玮撰文表示,截至2026年6月末,工、农、中、建、交、邮六大行核心一级资本充足率分别为13.21%、10.80%、12.04%、14.24%、11.25%和10.04%,均明显高于监管要求;资产质量同样保持良好,同期六大行不良贷款率介于1.00%-1.30%,其中工、农、中、建、交五家较2023年末均不同程度下降。
但近年来银行业净息差持续收窄,商业银行净息差已由2021年末的2.08%收窄至2026年上半年的1.41%,六大行净息差介于1.23%-1.63%。“利润留存对内源性资本补充的支撑趋于减弱,通过特别国债进行外源性资本补充,是在经营稳健、资产质量向好的窗口期主动增强风险抵御能力的前瞻性安排。”胡玉玮称。
此外,工、农、中、建、交五家国有大行同时也是全球系统重要性银行,需要满足额外资本充足率要求。
“目前已被认定为全球系统重要性银行的国有银行中,部分机构2026年6月末的总损失吸收能力事实上已静态满足2028年初的第二阶段要求,但仍有机构距离目标存在少量差距。”惠誉博华报告称,中国政府运用特别国债这一稀缺财政资源,持续为国有银行注资,不仅是为未来持续支持实体经济,应对潜在内外部冲击,提前进行资本蓄能,也是助力相关机构平稳按期满足相关监管要求的前瞻性安排。
与2025年的首批注资不同,第二批3000亿元注资覆盖了国有大行、保险央企和政策性金融机构。
其中,400亿元特别国债资金被用于注资进出口银行和中国信保两家政策性金融机构。
中诚信分析认为,政策性金融机构注资的核心意义不在于防风险,而在于国家愿意以更多资本金,支撑更大的外贸信贷和出口保险规模,在全球贸易环境不确定性加大的背景下释放明确的稳外需信号。
同时,本轮注资首次将保险纳入特别国债注资框架。中诚信分析称,这反映出保险在金融安全版图中系统重要性的提升。
一位保险业内人士对《财经》表示,保险资金入市相关要求落地后,保险央企偿付能力承压,注资有利于保险央企提高风险偿付能力充足率、稳健经营和提升风险抵御能力。
当前保险业资本充足率面临三重压力:业内分析称,首先长期利率持续走低,作为寿险准备金评估折现率基准的750天国债收益率曲线不断下移,倒逼保险公司增提准备金,核心资本被动消耗;其次,2026年起“偿二代”二期过渡期正式结束,更严格的资本认定和风险因子全面适用;最后,险资持续加大股票等权益类资产配置,而权益投资是“偿二代”下风险资本占用最高的领域。
据金融监管总局披露数据,2026年一季度末,保险行业核心偿付能力充足率131.9%、综合偿付能力充足率181%,虽仍在监管红线之上,但同比分别下降了14.6个、23.5个百分点;人身险公司综合、核心偿付能力充足率同比分别下滑25.9个、14.7个百分点。
多位业内资深保险人士表示,本轮五家保险央企注资属于国有金融预防性资本补充。中泰证券非银金融首席分析师葛玉翔认为,本轮国有保险公司注资短期缓解“750曲线”下降对偿付能力(尤其是核心偿付能力充足率的)压力;中期解决险资加大长期入市股票投资的后顾之忧;长期提升国有商业保险央企在行业资本实力和影响力。展望未来,预计此次注资将使头部保险央企积极应对低利率环境下偿付能力的潜在压力和监管持续引导积极入市对资本的潜在消耗。
市场关注,本轮金融央企募资,将给资本市场带来哪些影响?
中信建投证券判断,本轮资本补充会“进一步打开相关险企的权益配置空间”,注资增厚核心资本、提高偿付能力充足率,使险企在低利率环境下更有条件扩大长期权益投资。
王国军认为,资本松绑打开险资权益理论配置空间,但理论上限不等于实际增量,还要受负债成本、估值、考核约束,红利主要集中在头部国有险企。入市节奏上不会脉冲式大举进场,呈现分批渐进加仓。政策红利不会带来险资配置风格彻底切换,延续哑铃型思路,高股息蓝筹仍是底仓核心。硬科技、先进制造等优质成长赛道是增量增强方向。
特别国债资金被政策性金融机构和保险央企分流后,国有大行募资规模较预期略有调整。
“从实际落地方案来看,农行募资1600亿元符合预期,工行募资1000亿元低于预期。”一位市场分析人士对《财经》表示,这可能是由于工行资本实力较强,资本补充需求相对不那么迫切。
“个人认为,对政策性银行注资也释放了让其更多承担政策性功能的信号。”徐然对《财经》表示,结合国有大行注资规模下降,反映了监管思路的变化,即推动更加理性的信贷增长。
文|《财经》记者 唐郡 研究员 丁艳